年收入突破10亿美元、增速仍超40%:AI时代,它的护城河还在吗?
Figma 在 AI 可生成 UI 的背景下,是否仍值得企业付费?从收入、NDR、大客户、AI 产品线与毛利率变化看护城河。
本文目录 12
AI已经可以生成UI、交互原型,甚至直接生成可运行的应用。
这对Figma提出了一个直接的问题:
当设计本身越来越容易被AI完成,企业为什么还要继续为Figma付费?
一、Figma是一家什么公司?
Figma是软件公司UI/UX设计师及其协作者使用的产品设计与协作平台,用户包括设计师、产品经理、前端开发和市场人员。
它主要按照席位收费,客户按月或按年购买订阅。随着企业增加使用人数、升级套餐或购买更多产品模块,Figma从同一客户获得的收入也会增长。
截至2025年中招股书披露时,Figma拥有约1300万月活跃用户,其中约三分之二不是设计师。
同时,Figma已经进入大量大型企业:
78%的福布斯全球2000强企业使用Figma 95%的《财富》500强企业使用Figma
二、年收入连续保持40%以上增长
2025年,Figma年收入首次突破10亿美元。进入2026年后,第一季度收入同比增长46%,增速并未明显放缓。
2025年,Figma国际市场收入同比增长45%,也高于公司整体收入增速。
三、老客户仍在持续扩张
2025年,年收入超过1万美元客户的净美元留存率,也就是Net Dollar Retention,达到136%。2026年Q1进一步提升至139%。
139%的NDR意味着,同一批1万美元以上客户,在计入客户流失、降配和增购后,ARR一年净增长39%。
这说明Figma在中大型客户中的收入扩张能力很强。
四、大客户数量继续增长
截至2025年末,Figma拥有:
年收入超过1万美元的客户:13,861家 年收入超过10万美元的客户:1,405家 年收入超过100万美元的客户:67家
到了2026年Q1:
年收入超过1万美元的客户达到15,218家,同比增长37% 年收入超过10万美元的客户达到1,525家,同比增长48% 付费客户总数达到约69万家,同比增长54%
尤其值得关注的是,10万美元以上客户数量同比增长48%,增速高于1万美元以上客户的37%,也略高于同期46%的收入增速。
按照Figma公开价格粗略估算,一个客户如果达到1万美元年收入,可能需要购买Organization套餐约20—25个席位,或者Enterprise套餐约12—15个席位。
这类客户通常已经不是临时使用Figma的小团队,而是形成了相对稳定的设计和研发协作流程的中型以上团队。
五、为什么GAAP亏损很大,Non-GAAP却盈利?
2024年,Figma的GAAP净亏损约为7.32亿美元;2025年,GAAP净亏损扩大至约12.5亿美元。
其中一个重要原因是股权激励。2025年,Figma确认了约13.64亿美元股权激励费用。
在剔除股权激励和部分特殊项目后,Figma的Non-GAAP营业利润为正:
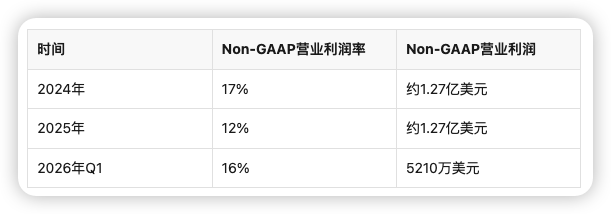
这里需要区分两个口径:
GAAP利润包含股权激励等会计费用;Non-GAAP利润则把部分费用重新加回,用于观察剔除这些项目后的经营表现。
六、Figma的现金流表现
2025年,Figma自由现金流利润率为23%。2026年Q1,自由现金流达到约8860万美元,自由现金流利润率约为26.6%。
自由现金流通常是经营活动现金流减去资本性支出和资本化软件开发支出,再除以收入。
这是评估SaaS公司现金创造能力的重要指标。Figma目前的情况是:GAAP利润受到高额股权激励影响,但经营活动本身已经能够产生较强的现金流。
七、Figma的AI产品时间线
- 2025年5月7日:
发布Figma Make、Sites、Buzz和Draw - 2025年6月4日:
发布Dev Mode MCP Server - 2025年7月24日:
Figma Make和Figma AI正式商用 - 2026年3月18日:
正式执行AI Credit点数限制和付费机制 - 2026年3月24日:
新版Figma MCP Server Beta发布 - 2026年5月20日:
Figma Design Agent发布
Figma的AI路径已经从“生成内容”,推进到“连接外部Agent”,再到“让Agent直接参与设计画布中的工作”。
八、AI正在改变Figma的成本结构
随着Figma Make、Figma AI和MCP使用量增加,公司需要承担更多模型推理、云基础设施和技术服务成本。
2026年Q1,Figma的毛利率下降至:
GAAP毛利率约79.6% Non-GAAP毛利率约82%
而在此之前,Figma的毛利率曾接近91%。
这说明AI不仅给Figma带来新的产品机会,也带来了真实的边际成本。后续需要观察的核心,是AI收入能否覆盖新增的推理成本。
九、Figma Make的企业采用率
2026年Q1,Figma披露:在年收入超过10万美元的客户中,60%每周使用Figma Make。
我的判断是,这个比例并不算特别高。
即使在最有能力采购和使用AI的大客户中,仍有40%没有每周使用Make。如果延伸到1万美元以上客户,我粗略估计,每周使用Make的比例可能在30%左右。
这说明Make已经获得了一定的企业采用,但距离成为所有客户稳定、普遍的核心工作流仍有距离。
十、AI时代,Figma真正的壁垒是什么?
大模型生成UI/UX的能力正在快速提升,因此,单纯的页面生成能力很难成为Figma长期独占的壁垒。
但对于中大型团队来说,真正的成本并不只在于“生成一个页面”,还在于:
多人如何协作 如何统一组件和设计系统 如何管理权限和版本 设计如何交付给开发人员 如何保留企业长期积累的设计上下文
这些协作成本和流程摩擦,值得企业持续付费。
Figma过去靠协作能力和Dev Mode超越Axure。未来,它未必能在纯粹的AI生成效果上长期领先所有Agent,但只要它能保持不弱于主流AI工具的生成能力,同时继续控制协作和设计交付流程,就仍有机会成为中大型企业的首选。
十一、我的结论
从Rule40规则来看(增长率+利润率大于40%),Figma肯定是达标的,但是大模型Agent的吞噬也是悬在头顶的达摩克利斯之剑。
目前,大模型生成UI/UX的能力越来越强,但仍然缺乏成熟的多团队协作能力。对于中大型团队来说,协作本身存在大量成本和摩擦,因此企业愿意为提高协作效率付费。
所以,我认为Figma在生成式UI/UX方面很难形成绝对壁垒,这也是它上市后股价从100美元以上一路跌至20美元附近的重要原因之一。
但正如Figma过去依靠协作和Dev Mode超越Axure一样,我认为Figma只要保持不弱于主流大模型Agent的生成能力,并继续强化协作、设计系统和研发交付,就仍然可以在未来获得稳固位置。
它未必会一枝独秀,但仍可能是中大型企业的首选。
挑战是在的,机会也是在的。可能在如今AI时代,对于所有传统软件公司而言都如此。
数据来源
Figma 2025年财报
https://www.sec.gov/Archives/edgar/data/1579878/000162828026009228/fig-20251231.htm
Figma 2026年Q1财报
https://www.sec.gov/Archives/edgar/data/1579878/000162828026035209/fig-20260331.htm
Figma 2025年7月上市招股书
https://www.sec.gov/Archives/edgar/data/1579878/000162828025035381/figma-sx1a.htm
说明:文中财务数据来自Figma公开披露文件;涉及客户结构、产品采用率、竞争壁垒和股价原因的内容,为作者基于公开数据作出的分析与判断。