一家上市卖身,一家坚持不融资:Semrush 和 Ahrefs 的两条路
同一 SEO 市场,PLG 与 Enterprise 扩张 vs Bootstrap 高人均 ARR——Adobe 19 亿美元收购 Semrush 与 Ahrefs 九位数 ARR 的对照。
本文目录 5
全文2774字,预计需要6分钟。
做海外市场的人,大概率都绕不开 SEO。
而提到 SEO 工具,又经常会遇到一道经典的二选一:
Semrush 还是 Ahrefs?
我很早就知道这两家公司,也一直有一个印象:Ahrefs 更贵。
在 2024 年 9 月推出 29 美元/月的 Starter 套餐之前,Ahrefs 的入门价格长期高于 Semrush。只是这些年两家公司不断调整价格,到 2026 年 8 月,Semrush 的 SEO 入门套餐已经涨到了 139 美元/月,Ahrefs 反而有了一个 29 美元的低价入口。
但最近重新研究这两家公司时,我发现真正有意思的已经不是「Semrush 和 Ahrefs 到底哪个好用」,而是:
两家在同一个市场、卖相似产品的公司,最后竟然走出了两条完全不同的发展道路。
Ahrefs 没有上市,也没有接受外部VC融资。公开信息显示,它已经是一家九位数 ARR 的公司,外部数据估算其 2024 年 ARR 约 1.49 亿美元,但2026年员工只有 200 人左右。
而 Semrush 选择了另外一条道路。
上市、扩充产品线、进入 Enterprise、建立销售团队。2025 年,它已经拥有1,567 名全职员工,收入达到4.436 亿美元。
然后在 2026 年,它以约19 亿美元的价格被 Adobe 收购。
这让我产生了一个很有意思的问题:
对于一家 SaaS 公司来说,到底哪条路更好?
一、Semrush 早就不只是一款 SEO 工具
如果只是简单介绍 Semrush,可以把它理解成一款帮助企业做 SEO和SEM的工具。你可以用它追踪关键词排名、竞争对手、网站流量、外链数量、网站权重、广告关键词……
它最核心的壁垒之一,是背后积累的数据资产。
8.08 亿个域名
280 亿个关键词
43 万亿条外链
每天爬取约100 亿个 URL
超过2 亿条 LLM Prompt数据
而随着用户获取信息的入口从 Google 扩展到 ChatGPT、Gemini 等 AI 产品,Semrush 又开始把这套能力迁移到 GEO。
这也让 Semrush 从一家传统 SEO 公司,逐渐把自己定义成一家更广义的Online Visibility / AI Visibility 公司。
但比产品更值得研究的是它的商业模式。
PLG + Sales-assisted + Sales-led
最下面是庞大的 PLG 漏斗。
免费产品、免费试用、内容 SEO、联盟营销以及 Semrush Academy,不断把用户带进产品。
Semrush Academy 累计拥有约140 万注册学生,发放超过60 万张证书;Semrush 全球累计注册用户已经达到约2,800 万。
用户进入产品以后,再通过不同层级的套餐逐渐提高 ARPU。
基础 SEO:Pro / Guru / Business
Semrush One:SEO + AI Visibility
Enterprise:面向大型企业
Add-ons:Social / Local / Content 等
到了中型客户,销售开始介入。
但这里的销售并不完全是传统意义上的“找客户”。
他们会帮助新付费用户上手产品,同时观察哪些 SMB 使用量正在快速增加、哪些客户开始表现出更复杂的需求、哪些客户存在明显的增购机会。
再往上,面对大型企业,Semrush 就彻底进入 Sales-led Motion:1 对 1 理解企业问题、提供案例、帮助接入复杂 Integration,再由销售完成合同谈判。
Semrush 这些年的变化,其实就是从一个大量用户自己购买的 SEO 工具,逐渐变成一个覆盖 SMB、中型企业和大型企业的 Marketing SaaS 平台。
二、收入涨了 44%,但真正值得看的不是收入
先看 Semrush 最近三年的核心数据。
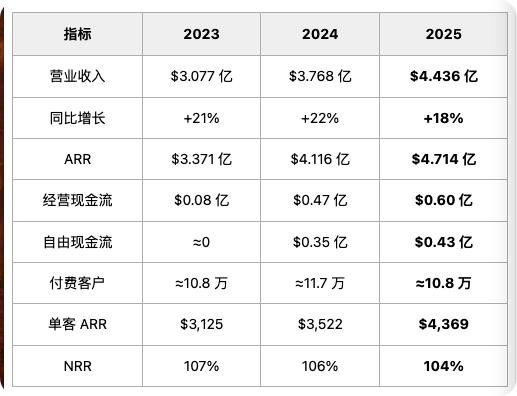
如果只看最表面,Semrush 的表现其实不错。
2023 到 2025,收入从3.077 亿 → 4.436 亿美元,两年增长约 44%。
但如果继续往下拆,我觉得真正有意思的是另外两个数字:
付费客户没有继续增长,但客单价在快速上涨。
2023 年,Semrush 大约有 10.8 万付费客户。
2025 年,还是大约10.8 万。
但同期单客户 ARR 从$3,125 → $4,369,增长了接近 40%。
Semrush 最近两年的增长,越来越不是来自“更多客户”,而是来自“让客户买得更多”。
这也解释了为什么它如此重视 Enterprise、AI 和 Upsell。
2025 年:
年付费超过 1 万美元的客户增长31%;
Enterprise ARR 达到3,700 万美元,一年前只有约 900 万美元;
AI 产品 ARR 从约400 万美元增长到3,800 万美元。
不过 Enterprise ARR 和 AI ARR 不能简单相加,因为部分 Enterprise 客户同时购买了 AI 产品。
去重之后,两者合计约6,300 万美元 ARR,占总 ARR 约 13.4%。
也就是说,Semrush 约 86% 的 ARR,依然来自传统 SEO / SMB 主体。
三、Semrush 真正的问题,是“增长越来越贵”
如果只看增长,我觉得 Semrush 是一家不错的 SaaS。
2025 年,收入增长 18%,ARR 达到 4.714 亿美元,AI ARR 接近增长 10 倍,Enterprise ARR 也快速增长。
但把另一个数字放进来以后,我对这家公司会产生完全不同的感觉:
1,567 名全职员工
4.436 亿美元收入 / 1,567 人:
≈ 28.3 万美元人均收入
这当然不能说差。
但再把 Ahrefs 放在旁边,就很有意思了。
Ahrefs 没有上市,也没有接受外部融资。
Ahrefs 官方确认自己已经进入九位数 ARR;外部数据估算其 2024 年 ARR 约 1.49 亿美元。
但它只有大约200 名员工。
即使只按照 1 亿美元 ARR 计算,人均 ARR 也已经超过50 万美元;如果 1.49 亿的外部估算接近真实情况,人均 ARR 则达到约70 万美元以上。
更有意思的是现金流。
2024 年年底,Ahrefs 曾把ARR 的 3%拿出来作为员工奖金池,后来创始人又把这个比例提高到了5%。
如果 ARR 真的是 1.49 亿美元:
5% ≈ 745 万美元
一家只有约 200 人、没有 VC、没有公开市场融资的公司,可以拿出接近收入 5% 的钱直接奖励员工,这至少说明它对自己的现金状况非常有信心。
再回头看 Semrush。
2025 年经营现金流约6,000 万美元;
自由现金流约4,300 万美元。
对应收入的 FCF Margin 只有大约9.7%。
这不是一家经营困难的公司。
但也很难说是一台极其强劲的现金机器。
Semrush 做得更大;Ahrefs 做得更轻。
Semrush 为了进入更多市场,需要更多产品、更多销售、更多客户成功人员和更多管理层级。收入越来越高,但维持增长所需要的组织,也越来越重。
四、同一个市场,两种完全不同的答案
所以我现在再看 Semrush 和 Ahrefs,已经不太想讨论:
到底谁是更好的 SEO 工具。
我更感兴趣的是:
如果你是创始人,
你希望自己最后拥有哪一家公司?
Semrush 选择了一条非常典型的 VC / 上市 SaaS 路线:
产品成功↓扩大 TAM↓增加产品线↓Enterprise↓
建销售组织↓上市↓继续增长
结果是:4.4 亿美元收入、1,500 多名员工,最后以约 19 亿美元卖给 Adobe。
Ahrefs 则走了另外一条路线:
Bootstrap↓聚焦核心产品↓PLG↓高利润↓
控制团队规模↓用自己的现金流持续增长
它没有 Semrush 那么大的收入,也没有上市。
但创始人仍然控制着公司,而且拥有一家九位数 ARR、约 200 人的 SaaS。
这两条路都成功了。
但它们对“成功”的定义完全不同。
Semrush 追求的是:规模。
Ahrefs 更像是在追求:效率和自由。
这也是我最近研究越来越多 SaaS 公司以后,一个越来越明显的感受:
如果一家 SaaS 做到 1 亿美元 ARR,拥有非常高的毛利率,只有两三百人,不依赖融资,每年产生大量现金,创始人仍然拥有公司的控制权,
它可能已经是一门非常非常好的生意。
继续把它做到 5 亿美元 ARR,当然是一种成功。
但如果代价是组织从 200 人变成 1,500 人,需要建立复杂的销售、管理和资本体系,甚至需要不断寻找新的增长曲线来满足公开市场对增长的要求,那么它究竟是不是一门“更好的生意”,答案并没有那么显然。
对于很多 SaaS 来说,尤其是像 SEO 工具这样高毛利、全球市场、自助购买、边际交付成本低、天然适合 PLG 的产品,Ahrefs 提供了另外一个很有意思的答案:
公司并不一定非要不断融资、不断扩大组织、不断追求更大的 ARR,才算成功。
有时候,一家更小、更赚钱、更自由的公司,本身就是终点。
而 Semrush 和 Ahrefs,恰好把这两种选择,都走到了非常高的位置。
如果是你,你会选择哪一种?
——————————————————
你好,我是 Renee。
SaaS 运营负责人,PLG 模式唯粉。
这里主要分享 SaaS 财报、增长策略,欢迎来找我聊聊 SaaS 业务。