从Amplitude看SaaS红海:增长越快,利润越薄?
产品分析赛道的 PLG、usage 定价与平台化扩张——Amplitude 增长回暖背后 55% 销市比与接近零的经营利润率。
本文目录 5
全文2096字,预计5分钟读完。
在数据分析工具这个红海赛道里,Amplitude 经历了 2024 年个位数收入增长的低谷之后,在 2025 年和 2026 年重新把增长拉回两位数。2025 年收入 3.43 亿美元,同比增长 15%;到 2026 年 Q2,收入增速进一步提升到 21%,ARR 同比增长 22%。
增长回来了,但经营结果并不算漂亮。Amplitude 长期维持很高的市场销售投入,2025 年 Sales & Marketing 费用占比55%,non-GAAP 经营利润率为0%,自由现金流率也不到 10%。
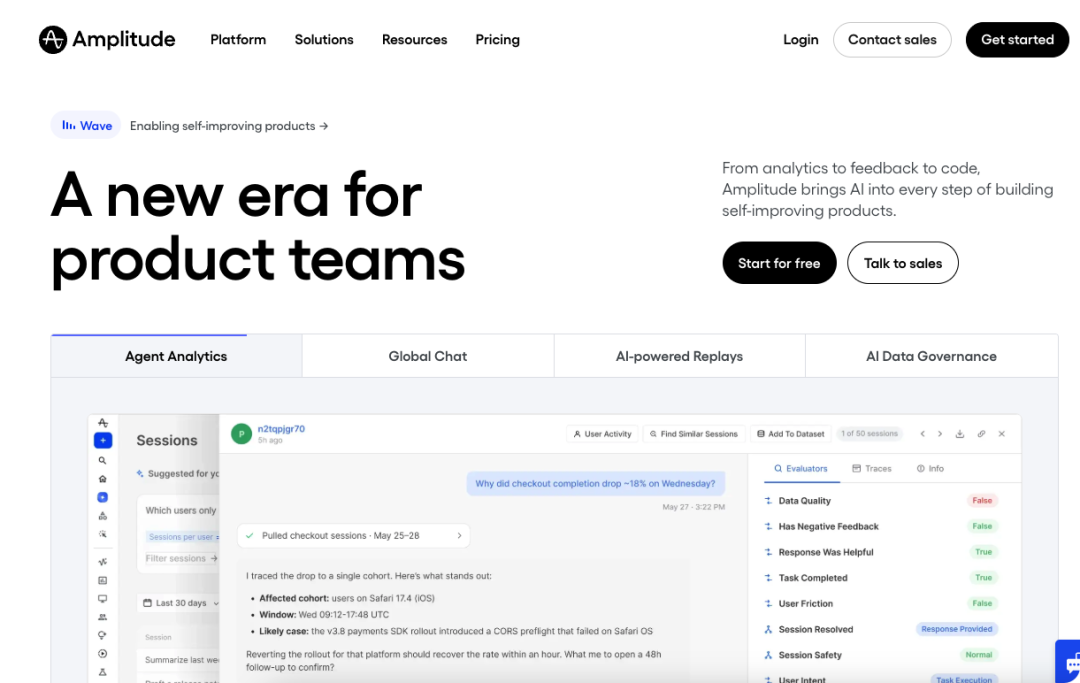
环顾四周,前面有免费使用的 GA4,旁边有实力不遑多让的 Mixpanel,后面还有增长很快的 PostHog。2025 年 Mixpanel 甚至主动降价、提高免费额度。
所以 Amplitude 是一个很典型的案例:一个市场可以很大,公司也可以继续增长,但当竞争足够充分时,增长会越来越贵。
01|Amplitude 是什么?
Amplitude 是一款产品数据分析工具,主要帮助企业统计和分析 User → Event → Behavior → Conversion / Retention 这条链路上的用户行为。
产品经理、运营和市场人员对这类场景应该非常熟悉:多少用户注册、注册后完成了哪些关键操作、用户在哪一步流失、哪些功能和更高的转化或留存相关、不同渠道和用户群体之间的行为有什么区别。
所以 Amplitude 的核心价值不是单纯“统计数据”,而是帮助企业理解用户在产品里做了什么,以及哪些行为真正影响转化和留存。
问题在于,数据分析是一个非常拥挤的赛道。有免费使用的 GA4,有直接竞争的 Mixpanel、Contentsquare,有开发者导向的 PostHog,还有 Optimizely、Statsig、LaunchDarkly 这样的实验和功能管理工具。
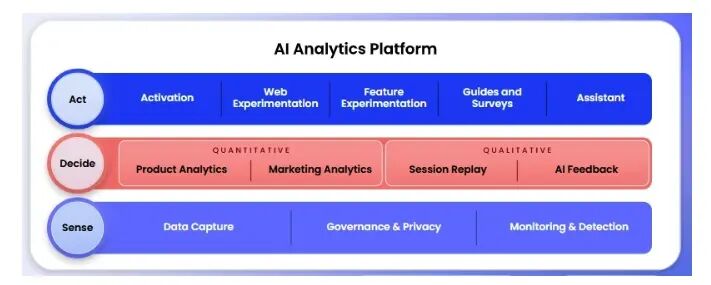
为了扩大自己的市场,Amplitude 也早已不局限于 Product Analytics。目前它已经覆盖试验、Session Replay、功能管理、热力图、市场分析等能力,并结合 AI 把自己重新定义成 AI Analytics Platform。
也就是说,它正在从“产品分析工具”变成“产品团队的数据分析平台”。
02|3.43 亿美元收入背后,利润并不好看
2025 年 Amplitude 全年收入 3.43 亿美元,同比增长 15%,年底共有 4,797 家付费客户。
粗略计算
3.43 亿美元 ÷ 4,797 ≈ 7.15 万美元
这个数字不能严格等同于 ACV,但足以说明这并不是一个低客单价市场。
2025 年底,Amplitude 有 698 家 ARR 超过 10 万美元的客户,占全部付费客户约 14.6%。换句话说,大约每 7 家付费客户里,就有 1 家每年贡献超过 10 万美元 ARR。
但收入增速恢复,并没有同时带来漂亮的利润。Amplitude 为了维持增长,需要持续投入很高的销售和市场费用;2025 年 non-GAAP 经营利润率仍然基本处在盈亏平衡附近。虽然公司已经能够持续产生正自由现金流,但自由现金流率仍然只有个位数水平。
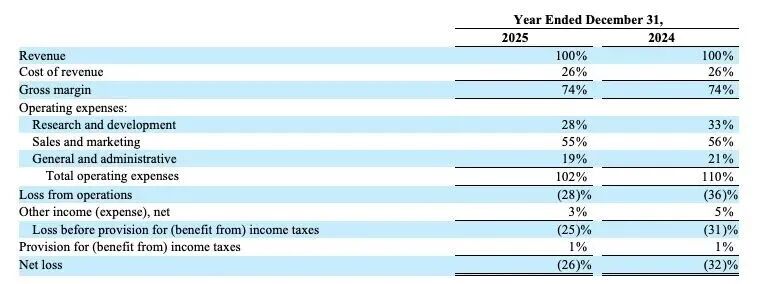
这里反映的是一个非常现实的问题:Amplitude 能增长,但增长成本很高。
因为客户永远存在替代方案。Amplitude 贵了,可以看 Mixpanel,如果只是基础的网站流量和转化分析,GA4 甚至免费。
充分竞争限制了定价权,也迫使公司持续投入研发和销售。
03|商业模型:PLG + Usage Expansion + Direct Sales
Amplitude 是典型的 usage-based pricing,核心计费指标是 Events 或 MTU(月追踪用户数),而不是简单按 seat 收费。
| Free | ||
| Plus | ||
| Growth | ||
| Enterprise |
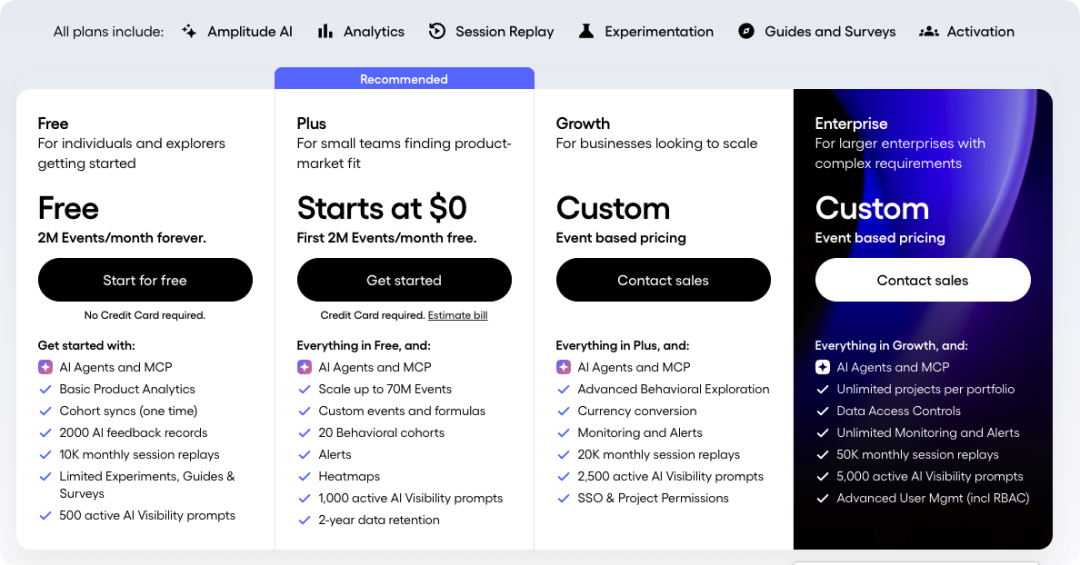
这里比较有意思的是:Amplitude 提供了非常慷慨的 Free Plan,每个月可以免费处理 200 万 Events。原因在于这是一个充分竞争的市场。如果用户还没有真正体验到产品价值,就先要求联系销售、签合同,很容易直接把客户推给竞争对手。
Free 获客 → 产品使用增加 → Events / MTU 增长 → 自然付费和扩容 → Growth / Enterprise → Sales 放大合同金额
04|两条增长策略:拿大客户,以及卖更多产品
Amplitude 现在最重要的增长策略其实只有两条。
第一条,增加大客户。
2025 年底,ARR 超过 10 万美元的客户有 698 家;到 2026 年 Q2 增加到 824 家,半年新增 126 家,增长约 18%。
同期,总付费客户从 4,797 家增长到约 5,200 家,增幅约 8.3%。
10 万美元以上大客户的增速,是全部付费客户增速的两倍左右。
Amplitude 显然已经不是单纯追求客户数量,而是在提高 Enterprise 客户占比。
第二条,扩产品线,提高交叉销售收入。
过去客户主要购买 Product Analytics,现在 Amplitude 希望继续销售更多产品。
逻辑很简单:过去一家企业可能分别购买 Amplitude 做 Product Analytics、Optimizely 做 Experiment、LaunchDarkly 做 Feature Flag、FullStory 做 Session Replay;现在 Amplitude 希望把更多预算集中到自己这里。
但问题是,并不是只有 Amplitude 在平台化。Mixpanel 同样在增加 Session Replay、Experimentation 和 AI;PostHog 更是这个路线的集大成者。
每一家 SaaS 都想通过平台化提高客单价,但所有竞争对手也都在平台化。
05|充分竞争,最终都会体现在利润率上
Amplitude 给我最大的感受,并不是这家公司做得不好。它经历了 2024 年收入个位数增长之后,在 2025 年和 2026 年重新把收入增速拉回两位数,大客户增长也明显快于整体客户增长,说明公司的产品和销售执行仍然有效。
但它同时展示了充分竞争市场的另一面:增长和利润越来越难兼得。
减少销售和市场投入,增长可能受到影响;提高价格,客户有 Mixpanel 和 PostHog;减少 Free Plan 权益,Startup 可以直接选择其他产品;不继续做 Experimentation、Session Replay 和 AI,又可能把客户预算让给竞争对手。
于是企业必须继续研发、继续扩产品线、继续销售,同时还要保持有竞争力的价格,这些压力最终都会反映到利润率上。
这也是为什么我觉得,在这种行业里,上市公司的经营压力要远高于私有公司。
资本市场不仅要求它增长,还要求它最终证明:增长能够转化成利润。
整体来看,市场需求足够大,并不意味着行业里的公司一定能够获得高利润。当产品越来越同质化、竞争越来越充分、客户选择越来越多之后,整个行业创造出来的价值,会有更大一部分流向客户,而不是留在 SaaS 公司的利润表里。
数据来源:Amplitude 2025 Form 10-K、Amplitude Investor Relations、Amplitude 官方定价信息。
——————————————————
你好,我是 Renee。
SaaS 运营负责人,PLG 唯粉。
分享 SaaS 财报、增长策略,欢迎来找我聊聊 SaaS 业务。