收入还在增长,但新增客户正在放缓:monday.com的下一步靠什么?
Work OS、PLG land-expand 与 NDR 110%——当 logo 增速放缓,大客户与 CRM/Dev/Service 交叉销售如何撑起增长。
本文目录 13
在项目管理软件市场中,monday.com 是一家很值得研究的公司。 一方面,它过去三年的收入仍然保持较高增长;另一方面,它的收入增速正在持续下降,增长结构也在发生明显变化。
过去几年,monday.com 身上同时发生了五件事:
普通付费客户增长越来越慢; 中大型客户收入占比持续提高; 客户增购成为越来越重要的增长来源; 公司从项目管理扩展到 CRM、研发管理、服务管理和 AI 工作平台; 公司在继续增长的同时,已经基本跨过经营盈亏平衡点。
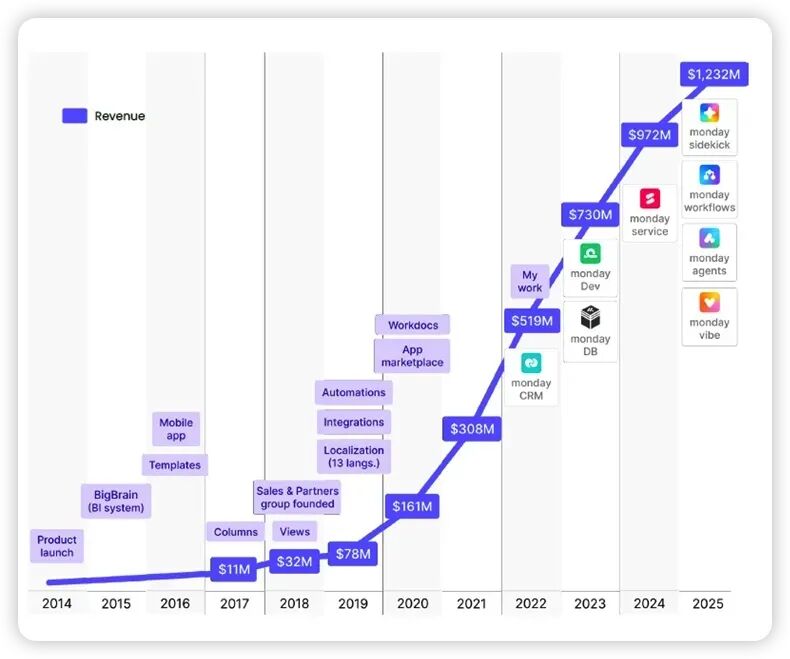
*图片来自于2025年财报
一、monday.com 已经不只是一款项目管理软件
monday.com 最初主要是一款项目和任务管理工具。企业可以在上面创建任务、分配负责人、设定截止时间、查看项目进度,并通过看板和仪表盘管理团队协作。
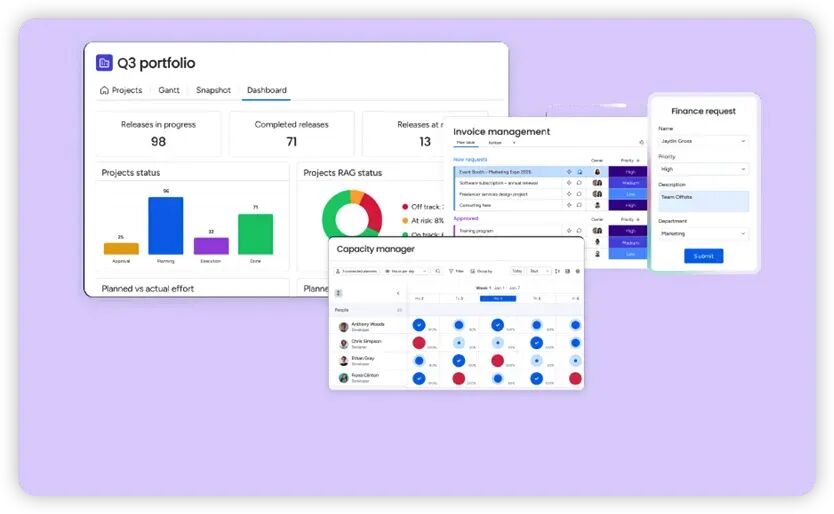
但现在,更准确的定义是:
monday.com 是一个面向企业的 Work OS,也就是允许企业搭建、管理和自动化内部业务流程的低代码、无代码工作平台。
它主要解决的问题,是把原本分散在 Excel、邮件、即时通讯、文档和不同业务软件里的工作,放进统一的工作流中。
企业可以在一个系统中明确:
需要完成什么; 由谁负责; 当前进度如何; 截止时间是什么; 上下游任务如何依赖; 哪些环节存在风险。
因此,monday.com 真正出售的并不只是“任务管理功能”,而是企业工作过程的结构化、透明化和自动化,也可以理解为「企业的线上工作流SOP管理平台」。
不过,从收入结构来看,核心产品 monday work management 目前仍然贡献绝大部分收入。CRM、Dev、Service 等新产品虽然增长较快,但暂时还没有取代核心工作管理产品的位置。
二、它的典型增长路径:从一个小团队进入整家公司
小团队自助注册 → 在一个部门落地 → 增加使用席位 → 扩展到其他部门 → 购买更多产品 → 升级为企业客户
这种模式同时具备三种增长方式:
- PLG:小团队可以直接注册、试用和购买;
- Sales-assisted:销售人员帮助有潜力的账户扩大使用;
- Enterprise Sales:通过更长的销售周期拿下大型企业客户。
三、谁在购买 monday.com,谁又在使用它?
monday.com 的购买者和使用者通常并不是同一批人。
在小型企业中,购买决策者可能是创始人或团队负责人;在中大型企业中,购买决策者通常包括团队负责人、部门负责人、项目管理办公室、IT 和信息安全团队,以及企业采购部门。
他们关注的核心问题是跨部门协作效率、项目职责是否清晰、进度和资源透明。
实际使用者则是参与工作流程的整个团队,包括项目经理、运营、市场、销售、产品、研发、客服和职能部门员工。
截至 2025 年末,monday.com 披露:
付费客户超过 25 万个;
ARR 超过 5 万美元的客户达到 4,281 个 +34% ; ARR 超过 10 万美元的客户达到 1,756 个 +45%; ARR 超过 50 万美元的客户达到 87 个。
超过10个用户的客户达到 63914个,数量占比不足25.6%,ARR占比81%。
虽然 monday.com 拥有大量中小付费账户,但公司的收入正在越来越集中到中大型客户身上。
四、monday.com 处在怎样的竞争格局中?
monday.com 目前已经不只在一个市场中竞争。它最初面对的是项目管理软件,但随着产品线扩张,现在同时进入了工作管理、CRM、研发管理、服务管理和 AI 工作平台等市场。
第一组:横向工作管理平台
最直接的竞争对手包括 Asana、Smartsheet 和 ClickUp。
Asana 目前也在从传统项目管理转向 Agentic Work Management,加入 AI 队友、AI 工作流和服务管理,它与 monday.com 的产品方向正在越来越接近。
第二组:从轻量工具向上竞争
这一层包括 Notion、Trello、Airtable,以及各类 AI 原生工作流工具。
第三组:大型企业软件平台
向上竞争时,monday.com 面对的是 Microsoft、Salesforce、HubSpot、Atlassian 和 ServiceNow。
这些公司的优势不只是单个产品功能,而是企业已有的软件生态、客户数据、销售渠道和采购关系。
monday.com 必须证明,它不仅比这些产品更容易使用,而且能够带来足够明显的流程效率提升。
五、2023—2025 年,收入增长开始逐年放缓
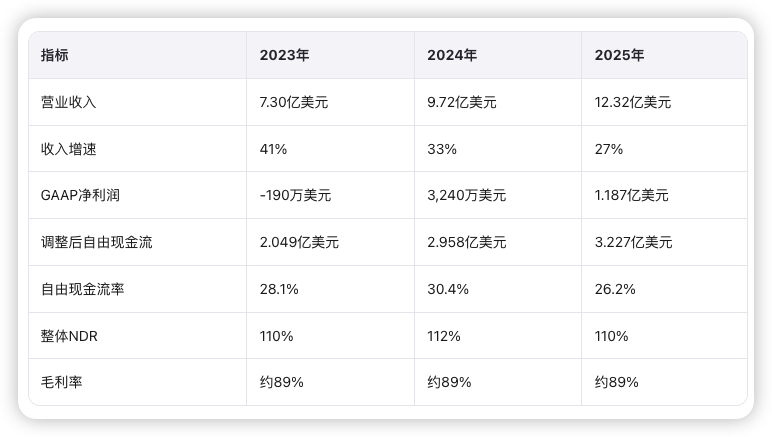
从收入来看,monday.com 仍然保持较高增长,但增速下降非常明显:
41% → 33% → 27%
2026 年第一季度,收入为 3.51 亿美元,同比增长 24%,增速继续下降。
这说明 monday.com 已经从高速扩张阶段,逐渐进入规模化增长阶段。
六、公司已经基本跨过经营盈亏平衡点
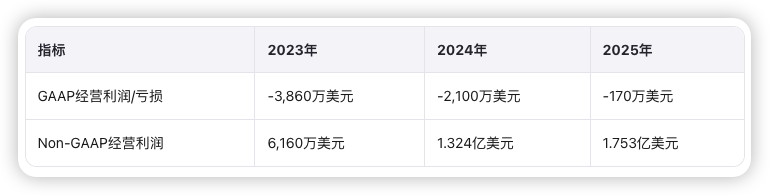
2025 年,公司的 GAAP 经营亏损已经缩小到 170 万美元,接近经营盈亏平衡。2026 年第一季度,GAAP 营业利润率进一步达到 6%,而去年同期为 3%。
不过,公司 2025 年的净利润明显高于经营利润,其中还受到利息收入和税务项目等因素影响。因此,评价主营业务盈利能力时,更应该观察经营利润和自由现金流,而不能只看净利润。
七、中大型客户正在成为最主要的收入来源
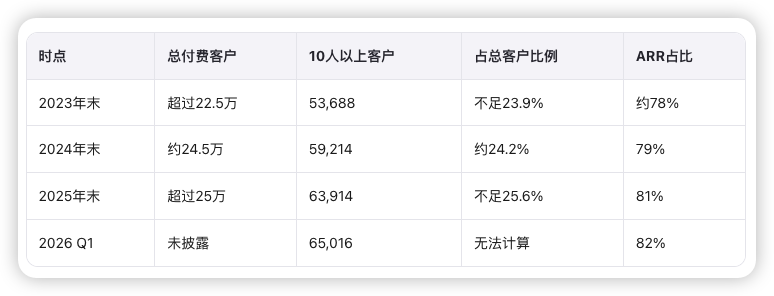
10 人以上客户只占全部付费客户的约四分之一,却贡献了超过八成 ARR。
而且,这部分客户的数量增速正在下降:
10% → 8% → 7%
与此同时,它们贡献的 ARR 占比持续提高:
78% → 79% → 81% → 82%
这说明 monday.com 的增长已经不只是依靠增加更多中大型客户,更重要的是已有客户正在增加席位、扩展到更多团队、升级企业套餐、购买更多产品,并提高单个账户的合同金额。
八、大客户数量仍然保持高速增长
ARR 超过 5 万美元客户贡献的 ARR 占比,从 2023 年的约 32% 提高到 2025 年的 41%,2026 年第一季度达到 42%。
这说明,即使公司的总体收入增速在下降,大客户扩张仍然是非常强的增长来源。
九、NDR保持稳定,说明存量客户仍在净扩张
NDR 为 110%,意味着上一年度的同一批客户,在考虑增购、降购和流失之后,收入规模净增长约 10%。
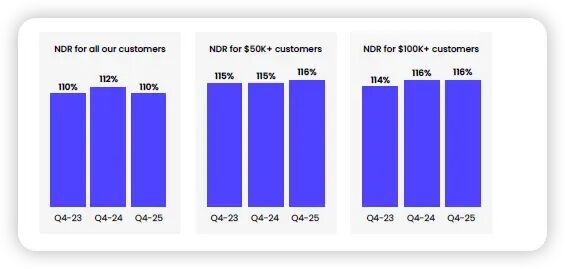
*图片来自于2025年财报
十、收入增长越来越依赖新客户,还是依赖存量客户?
可以用一个非常粗略的方法观察增长结构:
总收入增速 − NDR超过100%的部分 ≈ 新客户及其他因素贡献的增长百分点
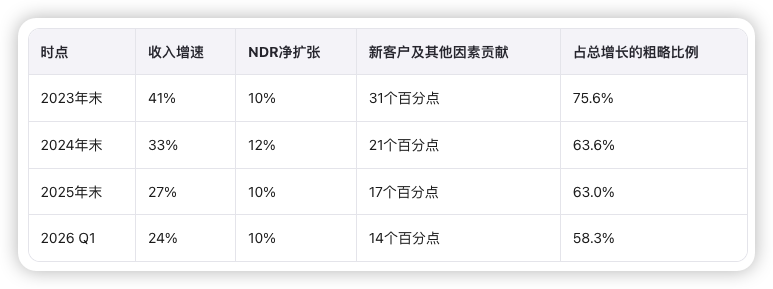
注:这只是趋势估算,不能作为正式财务拆分。收入增速基于 GAAP 确认收入,NDR 通常基于 ARR 或年化订阅收入,两者口径和时间周期并不完全一致。
但这张表至少反映了一个趋势:monday.com 的整体增长越来越依赖稳定的存量客户扩张,而新增客户及其他因素贡献的增长百分点正在下降。
十一、新产品目前贡献多少收入?
monday.com 没有按产品完整拆分收入。目前能够确认的产品级信息主要有两项:
monday CRM 在 2025 年第二季度 ARR 突破 1 亿美元; 2025 年第三季度,CRM、Dev 和 Service 等新产品合计贡献了超过 10% 的公司 ARR。
因此,更准确的说法是:截至 2025 年下半年,新产品合计贡献超过 10% 的 ARR,核心工作管理业务仍然贡献绝大部分 ARR。
十二、monday.com 未来准备依靠什么增长?
1. 持续开发新的工作模块
monday.com 不希望只做项目管理,而是希望覆盖企业更多部门和工作场景。产品越多,公司就越有机会获得新的部门客户、向现有客户交叉销售,并提高单个客户的合同金额。
2. 做一套企业工作“全家桶”
monday.com 的核心逻辑是,同一个底层平台可以支持市场、销售、研发、客服和运营。它希望从一个单点工具,逐渐变成企业的统一工作平台。
3. 通过AI提高产品价值
2026 年,公司开始更加明确地强调 AI Work Platform。未来,AI 可能不只是帮助用户生成文字,而是直接创建任务、更新状态、分析项目风险、分配工作、执行业务流程,并与人类员工共同协作。
如果 AI 能够真正替客户完成工作,monday.com 就有机会从单纯的席位收费,逐渐增加按 AI credits 和工作量收费。
4. 提高现有客户的产品采用率
monday.com 拥有超过 25 万个付费客户,这是它推广新产品的重要优势。相比从零开始获客,公司可以先向已有客户销售 CRM、Dev、Service、AI 功能和企业级套餐。
5. 继续拓展企业市场和全球市场
monday.com 仍在扩大企业销售团队、合作伙伴生态、全球市场投入、企业级安全和治理能力,以及大客户服务能力。
十四、如何评价 monday.com 目前的位置?
作为一个主产品占据大部分收入占比的公司,Monday目前逐渐走向增长平台期,年增长率已经从2023年的41%逐渐下降到2026年Q1的24%,并且全量付费用户NDR达到110%,新购部分的收入在全年收入占比逐渐下降到10-20%这个区间。
增购和续费则在持续发力:10人以上成员客户数量增长7%,5万美金、10万美金、50万美金ARR客户数量依然保持每年30%以上的增长,再次印证核心收入增长主要来自于增购,续费中可能存在一定流失,核心流失主要发生在中小团队客户中。
大客户的增加离不开两方面的发力:
第一、主产品加强AI属性,老客户增购席位或功能;
其次、加大产研投入,开发多种多样的工作软件,比如CRM、开发向、客服向软件,增加多产品交叉销售,在2025年,CRM产品线也拿到了1亿美金ARR,证实交叉销售在办公工具领域的可行性。
目前依然是PLG+销售辅助+大客户销售的路径,只是在中小客户增速逐渐放缓之后,收入增长重点逐渐向企业级销售方向倾斜。
因此,monday.com 接下来真正需要证明的,不是它能不能再增加几个产品模块,而是:
它能否从一款好用、灵活的工作管理工具,升级为企业日常工作真正发生、被管理并由 AI 执行的核心流程平台。
未来的关键,也不再只是“还能获得多少付费客户”,而是现有客户愿不愿意把更多部门、更多流程、更多预算,以及未来更多 AI 工作量,交给 monday.com。
——————————————————————————————————————
你好,我是 Renee
SaaS 运营负责人,PLG 模式爱好者。
这里主要分享 SaaS 财报、增长策略,欢迎来找我聊聊 SaaS 业务。